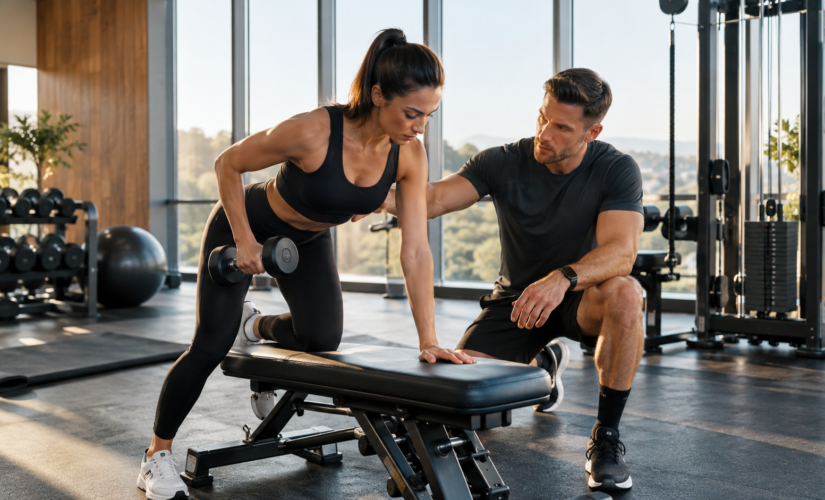
A retenir : le coach sportif independant n’est pas soumis a une obligation legale de souscrire une responsabilite civile professionnelle, sauf s’il enseigne, anime ou encadre une activite physique ou sportive contre remuneration (article L. 321-7 du Code du sport). Dans ce cas, l’assurance RC Pro devient obligatoire et un defaut de couverture est puni de six mois d’emprisonnement et 7 500 EUR d’amende. Pour un coach independant, comptez entre 150 et 600 EUR par an pour une RC Pro seule, et 400 a 1 200 EUR pour une multirisque complete. Une garantie perte de revenus (prevoyance TNS) est fortement recommandee pour se proteger d’un arret de travail lie a une blessure musculo-squelettique.
La democratisation du coaching sportif, le boom des salles de sport premium et le developpement du personal training a domicile ont multiplie les profils d’exercice : auto-entrepreneurs, salaries de salle, intermittents, coachs itinerants a domicile. Cette diversite se traduit par des risques et des obligations d’assurance qui varient sensiblement d’un statut a l’autre. Nous vous proposons ici une lecture complete du cadre legal, des garanties a prevoir et des cotisations moyennes constatees en 2026, ainsi qu’un cas concret de sinistre pour objectiver les enjeux financiers.
Le coach sportif : profil d’activite et risques encourus
Le metier de coach sportif recouvre plusieurs realites : coach personnel a domicile, entraineur en salle, preparateur physique, coach en visio, animateur d’atelier collectif. Cette diversite se traduit par des expositions au risque tres differentes. Un preparateur physique intervenant en salle avec du materiel lourd n’assume pas les memes risques qu’un coach en ligne qui envoie des programmes personnalises a ses eleves.
Trois familles de risques structurent la reflexion assurantielle du coach sportif :
- Les dommages corporels causes au client pendant la seance : blessure musculaire, chute d’un haltere, mauvaise posture entrainant une hernie discale, malaise cardiaque non anticipe. Ces sinistres representent l’immense majorite des mises en cause de la RC Pro et donnent lieu a des indemnisations regulierement superieures a 30 000 EUR.
- Les dommages materiels : degradation du materiel d’un client dans son domicile, degat des eaux dans un local partage, vol de sacs ou de biens personnels dans une salle. Ces sinistres restent moins couteux mais frequents pour les coachs itinerants.
- Les dommages subis par le coach lui-meme : rupture ligamentaire lors d’une demonstration, lombalgie chronique, tendinopathie du coude. Sans prevoyance, un arret de travail de trois mois signifie zero revenu pour un TNS. Or 21 % des coachs sportifs interrogent leur medecin au moins une fois par an pour un trouble musculo-squelettique lie a leur activite (etude Union Sport et Cycle, 2024).
L’assurance responsabilite civile professionnelle : obligation legale ou recommandation forte ?
La question du caractere obligatoire de la RC Pro divise les coachs sportifs eux-memes. La reponse depend d’un critere precis fixe par le Code du sport, que beaucoup meconnaissent au moment de leur installation.
Ce que dit le code du sport
L’article L. 321-7 du Code du sport impose la souscription d’une assurance de responsabilite civile a toute personne qui enseigne, anime ou encadre une activite physique ou sportive contre remuneration. Le decret d’application (article A. 322-5) precise que la garantie doit couvrir les consequences pecuniaires de la responsabilite civile encourue par le professionnel, ses preposes et les pratiquants places sous sa responsabilite.
Un coach personnel qui donne des seances remunerees a des clients entre donc bien dans le champ de cette obligation, meme s’il exerce en auto-entrepreneur et sans diplome d’Etat. Le non-respect de cette obligation est sanctionne par six mois d’emprisonnement et 7 500 EUR d’amende (article L. 321-8 du Code du sport). En cas de sinistre corporel non couvert, le patrimoine personnel du coach est engage sans limite.
Le cas des auto-entrepreneurs et des TNS
L’obligation d’assurance s’applique quel que soit le statut juridique : micro-entrepreneur, EI, EURL, SASU, association. Certains coachs pensent que leur affiliation a une federation (FFHM, CQP APS) leur ouvre une assurance collective. C’est le cas pour les entraineurs benevoles de clubs affilies, pas pour les coachs remuneres exercant en independant. Nous vous conseillons de verifier explicitement dans votre contrat federal que la clause « activite remuneree » est bien incluse. Neuf fois sur dix, elle ne l’est pas.
Zoom : ce que couvre concretement la RC pro coach sportif
Un contrat de RC Pro pour coach sportif type inclut trois blocs de garanties, avec des plafonds et des exclusions a examiner ligne par ligne avant signature.
Les dommages corporels causes aux tiers constituent le coeur du contrat. Sont couvertes les blessures d’un client pendant la seance liees a une mauvaise consigne, un mauvais reglage de machine, un exercice inadapte au profil du pratiquant, une chute causee par un tapis mal fixe. Plafond usuel : 6 a 10 millions d’euros par sinistre, avec franchise reduite (0 a 300 EUR) sur les corporels.
Les dommages materiels et immateriels sont indemnises jusqu’a un plafond generalement compris entre 300 000 et 800 000 EUR. Cette garantie prend en charge la casse d’un miroir, d’une vitre, d’un tapis roulant chez un client, mais aussi le prejudice commercial subi par une salle qui doit fermer un espace apres un incident.
Les frais de defense et de recours couvrent les honoraires d’avocat et d’expert en cas de mise en cause judiciaire. Sur un litige avec un client mecontent apres une blessure, ces frais depassent rapidement 5 000 EUR meme sans condamnation.
Point de vigilance : les contrats standards excluent frequemment les activites a risque specifique (boxe, arts martiaux de contact, cross-training avec olympic lifting, kettlebell competitif, sports de combat MMA). Un coach qui glisse une seance de boxe educative dans son planning sans avoir declare cette activite risque une exclusion pure et simple de la garantie en cas de sinistre. Nous vous invitons a lister exhaustivement vos disciplines sur le questionnaire de souscription.
Les assurances complementaires recommandees
La RC Pro ne suffit pas a couvrir l’integralite des risques de l’activite. Quatre garanties complementaires meritent une reflexion sereine des la creation de l’activite.
Multirisque professionnelle : locaux et materiel
Le coach qui dispose d’un studio prive, d’un espace loue dans une salle ou d’une remorque mobile de materiel doit couvrir ses biens contre l’incendie, le degat des eaux, le vol et le bris de machines. Un tapis roulant professionnel se remplace 3 500 EUR, un rack de squat 1 200 EUR, une machine cable double a 2 800 EUR. La multirisque professionnelle inclut aussi une responsabilite civile d’exploitation qui couvre les incidents survenus dans les locaux (glissade d’un livreur, chute d’un visiteur).
Assurance auto professionnelle et deplacements
Un coach qui se deplace au domicile de ses clients avec du materiel doit imperativement declarer un usage professionnel a son assureur auto. En cas de sinistre avec une utilisation « trajets prive uniquement », la garantie tombe. Le surcout d’un usage « tournees et deplacements » reste modere (60 a 150 EUR par an) et permet aussi de couvrir le materiel transporte dans le coffre.
Prevoyance TNS et retraite madelin
La couverture des indemnites journalieres de la Securite sociale reste tres faible pour un travailleur non salarie (environ 22 EUR par jour brut apres trois jours de carence sur un revenu superieur au SMIC). Une prevoyance TNS structuree autour d’une indemnite journaliere reconstituante (typiquement 50 a 100 EUR par jour) est un pilier de la protection financiere. Le contrat de prevoyance dirigeant Madelin permet en outre de deduire les cotisations du revenu imposable, dans la limite de 3,75 % du benefice imposable majore de 7 % du plafond annuel de la Securite sociale, plafonne globalement a 87 135 EUR pour 2026.
Protection juridique professionnelle
Trois litiges dominent le contentieux du coach sportif : le client qui refuse de payer une facture apres avoir « essaye » une seance, la salle qui rompt unilateralement un contrat de prestation, l’URSSAF qui requalifie une prestation en salariat deguise. Une protection juridique de 15 000 a 25 000 EUR de plafond, souscrite pour 60 a 120 EUR par an, evite d’engager plusieurs milliers d’euros de frais d’avocat en cas de conflit.
Combien coute l’assurance d’un coach sportif ?
Les cotisations varient selon quatre parametres : le statut juridique, le chiffre d’affaires annuel, le type de public (particuliers, entreprises, publics fragiles) et la nature des disciplines enseignees. Les fourchettes ci-dessous synthetisent les grilles tarifaires 2026 des principaux assureurs specialises (Assur Coach Sportif, La Compagnie du Sport, Simplis, MMA, Orus).
| Chiffre d’affaires annuel | RC Pro seule | Multirisque + RC Pro | Ensemble complet avec prevoyance |
|---|---|---|---|
| Moins de 25 000 EUR (debutant, temps partiel) | 150 a 220 EUR | 380 a 550 EUR | 950 a 1 400 EUR |
| 25 000 a 50 000 EUR (activite installee) | 220 a 340 EUR | 540 a 780 EUR | 1 300 a 1 800 EUR |
| 50 000 a 90 000 EUR (studio personnel) | 340 a 480 EUR | 780 a 1 100 EUR | 1 750 a 2 400 EUR |
| Plus de 90 000 EUR (structure avec salarie) | 460 a 620 EUR | 1 100 a 1 800 EUR | 2 400 a 3 500 EUR |
La souscription en ligne via un courtier specialise reste 20 a 30 % moins chere que le passage direct par une agence generaliste. En contrepartie, la relation commerciale se limite au traitement du sinistre, sans conseil personnalise sur mesure.
Cas concret : blessure grave d’une cliente lors d’un exercice de squat
Situation : Camille, 44 ans, cadre superieure, suit un programme de renforcement musculaire avec son coach independant depuis six mois. Lors d’un exercice de back squat charge a 65 kg, la barre glisse sur son epaule et retombe sur son pied droit. Diagnostic : fracture du 5e metatarsien avec deplacement, arret de travail de sept semaines, sequelle de mobilite reduite estimee a 4 % apres consolidation.
Analyse de responsabilite : l’expertise medico-legale releve que la barre a mal ete positionnee sur la nuque et que la cliente n’etait pas equipee de chaussures adaptees (baskets running, semelle molle). Ces deux points relevent d’une faute d’encadrement du coach, qui n’a pas verifie l’equipement avant la serie et n’a pas corrige la position de la barre.
Indemnisation :
- Frais medicaux et chirurgicaux : 4 200 EUR
- Perte de revenus (deficit fonctionnel temporaire) : 6 500 EUR
- Souffrances endurees (evaluees a 3/7) : 4 000 EUR
- Deficit fonctionnel permanent (4 %) : 6 200 EUR
- Prejudice esthetique (1/7) : 1 500 EUR
- Frais d’avocat et d’expertise : 4 800 EUR
Total indemnise par la RC Pro du coach : 27 200 EUR. Sans couverture, cette somme aurait ete integralement supportee sur le patrimoine personnel du coach, y compris par saisie sur salaire d’une eventuelle activite complementaire salariee. La franchise contractuelle du coach s’est elevee a 250 EUR (dommages corporels).
Erreurs frequentes a eviter dans son contrat
Cinq negligences se retrouvent regulierement dans les dossiers de sinistres refuses ou reduits par les assureurs. Elles trahissent le plus souvent une souscription trop rapide sans lecture attentive des exclusions.
1. Sous-declarer son chiffre d’affaires. La cotisation est calculee sur le CA declare a la souscription. Un ecart de plus de 20 % entre le CA reel et le CA declare autorise l’assureur a reduire proportionnellement l’indemnisation (regle proportionnelle de prime, article L. 113-9 du Code des assurances). Nous vous conseillons de reactualiser votre CA chaque annee lors de l’echeance.
2. Oublier de declarer une nouvelle discipline. Un coach qui integre du yoga aerien, de la boxe educative ou du crossfit sans l’avoir declare risque une exclusion de la garantie. Un simple avenant a l’echeance suivante suffit generalement a couvrir la nouvelle activite pour 40 a 80 EUR de surprime annuelle.
3. Confondre RC Pro et RC exploitation. La RC Pro couvre la faute professionnelle liee a la prestation. La RC exploitation couvre les incidents survenus dans les locaux (glissade, chute d’un vitre). Les deux sont necessaires : la RC exploitation est comprise dans la multirisque, jamais dans la RC Pro seule.
4. Ne pas verifier le plafond corporel. Certains contrats low-cost affichent un plafond corporel de 1,5 million d’euros par sinistre. Cette somme peut sembler confortable mais reste inferieure au cout reel d’une paraplegie post-accident (souvent 3 a 5 millions d’euros de rente et frais). Nous vous invitons a exiger un plafond corporel d’au moins 6 millions d’euros.
5. Negliger la garantie subsequente. Un client peut deposer plainte plusieurs mois apres une seance, une fois les sequelles medicales consolidees. La garantie subsequente (declaration de sinistre apres resiliation) doit couvrir au minimum cinq ans a compter de la fin du contrat.
FAQ : questions frequentes sur l’assurance du coach sportif
L’assurance est-elle obligatoire pour un coach sportif independant ?
Oui, des lors que l’activite consiste a enseigner, animer ou encadrer une pratique sportive contre remuneration (article L. 321-7 du Code du sport). L’assurance responsabilite civile professionnelle est alors legalement obligatoire, sous peine de 7 500 EUR d’amende et six mois d’emprisonnement en cas de defaut.
Quel est le tarif d’une RC pro pour un coach sportif auto-entrepreneur ?
Comptez entre 150 et 220 EUR par an pour une RC Pro seule sur une activite naissante avec un chiffre d’affaires inferieur a 25 000 EUR. Le tarif grimpe a 340 EUR pour un CA de 50 000 EUR, puis 460 a 620 EUR au-dela de 90 000 EUR. Les disciplines a risque (arts martiaux, cross-training charge, boxe) generent une surprime de 20 a 40 %.
La cotisation d’assurance est-elle deductible du revenu imposable ?
Oui pour les TNS au regime reel (BIC, BNC, IS). Les cotisations de RC Pro, multirisque et protection juridique sont integralement deductibles au titre des charges d’exploitation. La prevoyance TNS Madelin est deductible dans la limite globale de 87 135 EUR pour 2026. Pour les micro-entrepreneurs au regime forfaitaire, aucune deduction n’est possible : la cotisation d’assurance sort de la poche.
Peut-on cumuler plusieurs contrats d’assurance pour couvrir differentes activites ?
Rien ne l’interdit, mais un contrat unique multirisque professionnelle reste toujours plus avantageux qu’un empilement de garanties isolees. En cas de sinistre, la coexistence de plusieurs contrats peut generer des conflits d’interpretation entre assureurs et retarder l’indemnisation de plusieurs mois.
Que se passe-t-il si un client oublie de signer la decharge de responsabilite ?
La decharge de responsabilite n’a aucune valeur juridique en cas de faute du coach. Elle ne dispense jamais de la souscription d’une RC Pro et ne protege pas contre les dommages corporels. Une decharge signee peut au mieux etablir que le client avait connaissance des risques inherents a la pratique sportive, ce qui reste subsidiaire par rapport a l’obligation de securite et de conseil du coach.
Faut-il declarer les seances en ligne (visio) a son assureur ?
Oui. Le coaching a distance modifie la nature du risque et doit etre integre au contrat. Un contrat RC Pro souscrit pour une activite exclusivement presentielle ne couvre pas les prejudices lies a un programme envoye par mail ou une seance donnee en visio. La plupart des assureurs specialises acceptent cette activite sans surprime, mais exigent une declaration explicite.

Depuis plusieurs années, j’accompagne PME, freelances et grands groupes dans leur quête de la meilleure protection pour leur activité. Que vous soyez entrepreneur en herbe, un professionnel aguerri ou simplement curieux, mon objectif est de vous fournir les clés pour prendre les meilleures décisions pour votre entreprise. Rejoignez-moi dans cette aventure pour protéger au mieux votre passion professionnelle !