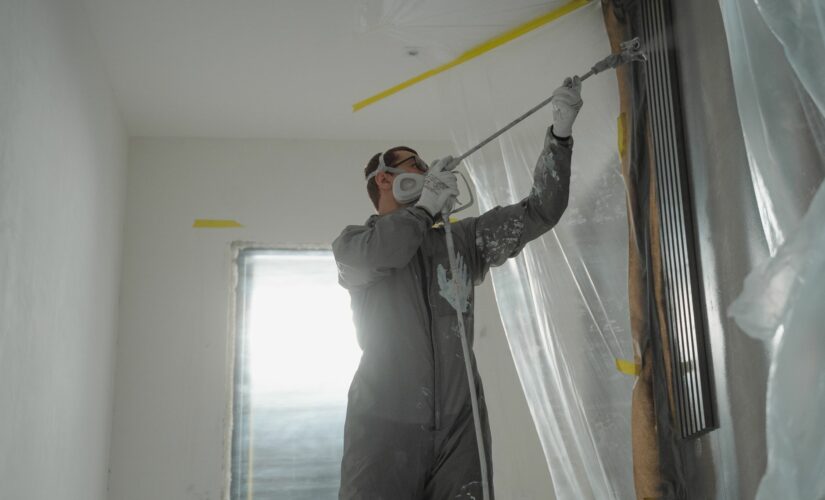
Le peintre en bâtiment occupe une place singulière dans la hiérarchie des artisans du BTP. Son activité, souvent perçue comme purement décorative, engage pourtant sa responsabilité contractuelle, voire décennale, dès lors que ses interventions touchent à l’étanchéité, à l’isolation ou à la protection d’un ouvrage. Nous vous présentons ici, en tant que consultants spécialisés en assurance des professionnels du bâtiment, l’ensemble des couvertures obligatoires et recommandées pour exercer sereinement.
Que vous soyez artisan installé, auto-entrepreneur ou dirigeant d’une entreprise de peinture, les enjeux sont comparables à ceux rencontrés par les couvreurs, les menuisiers ou les plombiers : protéger votre patrimoine, sécuriser vos clients et respecter le cadre légal. Un contrat mal calibré peut vous exposer à des sinistres non couverts chiffrés en dizaines de milliers d’euros.
En bref : la décennale n’est obligatoire pour un peintre que lorsque ses travaux affectent la solidité ou l’étanchéité de l’ouvrage (ITE, enduits de façade, peintures techniques), mais la RC Pro reste indispensable pour tous. Comptez 700 à 2 400 € par an pour la décennale, 220 à 650 € pour la RC Pro et 450 à 1 300 € pour la multirisque professionnelle selon votre chiffre d’affaires.
Panorama des risques du métier de peintre en bâtiment
Le peintre en bâtiment manipule quotidiennement des produits chimiques (solvants, décapants, peintures polyuréthanes), travaille en hauteur sur échafaudages ou nacelles et intervient fréquemment dans des locaux occupés. Les statistiques de l’Assurance Maladie Risques Professionnels classent la peinture en bâtiment parmi les activités du second œuvre avec un taux de fréquence d’accidents du travail d’environ 38 pour mille salariés, soit près du double de la moyenne tous secteurs.
Au-delà des accidents corporels, les risques financiers concernent la responsabilité civile et la responsabilité contractuelle : projections de peinture sur un véhicule stationné, dégradation d’un parquet ancien, échafaudage qui raye une façade voisine, revêtement cloqué sur une surface entière. À cela s’ajoutent les risques matériels : incendie d’atelier (produits inflammables stockés), vol d’outillage de valeur, dégât des eaux sur stocks de peinture et interruption d’activité en cas de sinistre majeur.
Point de vigilance : depuis l’arrêt de la Cour de cassation du 12 juin 2014 (Cass. 3e civ., n° 13-16.789), les peintures ayant une fonction de protection du support (anticorrosion, imperméabilisante, destinée à l’isolation par l’extérieur) sont désormais soumises à la garantie décennale. Un peintre spécialisé en ITE ou en ravalement doit impérativement souscrire une décennale couvrant explicitement ces activités.
L’assurance décennale : une obligation à géométrie variable
La garantie décennale est instaurée par la loi Spinetta du 4 janvier 1978 et codifiée aux articles L241-1 et suivants du Code des assurances. Elle couvre pendant dix ans à compter de la réception des travaux les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination.
Pour le peintre, le champ d’application dépend intégralement du type de prestation réalisée. La peinture décorative intérieure (murs, plafonds, boiseries, papier peint) n’entre pas, en principe, dans le périmètre décennal : la Cour de cassation considère que ces travaux relèvent uniquement de la responsabilité contractuelle du professionnel. En revanche, dès que la peinture joue un rôle fonctionnel ou participe à la protection de l’ouvrage, la décennale redevient obligatoire.
Les travaux de peinture soumis à la décennale
Quatre familles de prestations imposent systématiquement la souscription d’une décennale. L’isolation thermique par l’extérieur (ITE) avec enduit de finition est l’exemple le plus courant : l’enduit constitue l’élément d’étanchéité de la façade, une malfaçon peut provoquer des infiltrations qui compromettent durablement le bâti. Les enduits de façade et les peintures de ravalement entrent dans le même régime dès qu’ils assurent une fonction d’étanchéité ou d’imperméabilisation.
Les peintures techniques forment la troisième famille : peintures anticorrosion sur ossatures métalliques, peintures intumescentes de protection incendie sur charpente, peintures anti-humidité appliquées sur murs porteurs. Enfin, la Cour de cassation (Cass. 3e civ., 4 avril 2013, n° 11-25.198) a également étendu la décennale aux peintures dont les désordres portent gravement atteinte au patrimoine architectural d’un bâtiment classé.
Les travaux hors décennale
À l’inverse, la décennale n’est pas obligatoire pour la peinture décorative intérieure classique, la pose de papier peint, les lasures sur boiseries, les travaux de patine ou les finitions esthétiques. Dans ces cas, c’est la responsabilité contractuelle de droit commun qui s’applique, limitée aux désordres pouvant être reprochés dans un délai de 2 ans (garantie biennale) ou de 1 an (garantie de parfait achèvement). Il convient néanmoins de disposer d’une RC Pro solide pour couvrir ces sinistres.
Dans la pratique, la grande majorité des peintres cumulent travaux décoratifs et prestations techniques (petit ravalement, raccord d’enduit, intervention ponctuelle en ITE). Nous vous conseillons donc de souscrire d’emblée une décennale polyvalente couvrant explicitement ces activités, même si vous les pratiquez occasionnellement.
La RC pro et la RC exploitation : deux protections complémentaires
La responsabilité civile professionnelle couvre les dommages causés à un tiers dans le cadre de votre activité, hors défaut d’ouvrage relevant de la décennale. Concrètement, si vous projetez de la peinture sur un véhicule stationné, si vos solvants attaquent un mobilier ancien ou si vous tâchez irrémédiablement un parquet, c’est la RC Pro qui prend le relais, après application de la franchise contractuelle.
La RC exploitation, souvent intégrée à la RC Pro chez les assureurs spécialisés BTP, couvre les dommages liés à votre exploitation quotidienne : chute d’un échafaudage sur un passant, incident causé par un apprenti, dégât des eaux provoqué par une bâche mal fixée. À noter que cette garantie est indispensable dès que vous accueillez du public dans vos locaux ou employez du personnel, en application de l’article L4121-1 du Code du travail sur l’obligation de sécurité.
Un contrat RC Pro peintre inclut généralement un plafond d’indemnisation compris entre 1 et 8 millions d’euros, avec des sous-plafonds spécifiques (dommages aux biens confiés, pollution accidentelle, atteinte à l’environnement). Vérifiez systématiquement l’existence d’une garantie « dommages aux ouvrages avoisinants » qui couvre les surfaces non concernées par vos travaux mais détériorées par vos manipulations.
Les assurances recommandées pour sécuriser votre activité
La multirisque professionnelle : atelier, matériel et pertes d’exploitation
Un peintre en bâtiment possède en moyenne 5 000 à 25 000 € d’outillage et de matériel : pistolets airless, aérographes, échafaudages, nacelles sur remorque, compresseurs, décapeurs thermiques, bâches et consommables. La multirisque professionnelle couvre l’incendie, le vol, le dégât des eaux et le bris de machine, dans votre atelier comme sur vos chantiers. Elle inclut souvent une garantie pertes d’exploitation qui compense la baisse de chiffre d’affaires en cas d’arrêt forcé après sinistre.
Attention au stockage des produits inflammables : la plupart des contrats imposent une armoire anti-feu homologuée pour les solvants et peintures à base de résines, sous peine de déchéance de garantie en cas d’incendie. Nous vous conseillons de conserver les attestations de conformité et les factures d’achat de ce type de matériel.
L’assurance auto professionnelle
Le véhicule utilitaire de chantier (fourgon, Kangoo, Jumpy, Trafic) nécessite un contrat auto pro incluant la garantie du matériel transporté. Une simple police auto particulière ne couvre pas les outils volés dans une camionnette garée de nuit, ni les stocks de peinture détruits dans un accident. Pour un peintre roulant en fourgon chargé de matériel, comptez 650 à 1 200 € par an selon le bonus, la zone d’exercice et le contenu déclaré.
La protection juridique et la cyber-assurance
La protection juridique prend en charge les honoraires d’avocat et les frais de procédure en cas de litige avec un client, un fournisseur ou un salarié. Elle coûte entre 140 et 320 € par an et se révèle souvent rentable dès le premier contentieux : une procédure prud’homale basique représente 2 000 à 5 000 € d’honoraires.
La cyber-assurance, longtemps réservée aux grandes entreprises, devient pertinente pour les peintres qui utilisent des logiciels de devis, de facturation et de gestion client. Selon l’ANSSI, le secteur du BTP a concentré 11 % des incidents de cybersécurité déclarés par les TPE en 2025. Un contrat cyber TPE se situe autour de 240 à 480 € par an pour un peintre indépendant.
Prévoyance et santé du peintre travailleur indépendant
Le régime obligatoire des travailleurs non-salariés verse des indemnités journalières plafonnées à 63,52 € brut par jour en 2026 pour les artisans, après un délai de carence de 3 jours en cas de maladie et de 7 jours en cas d’accident. Une chute d’échafaudage qui vous immobilise quatre mois représente donc un manque à gagner considérable, surtout si vous aviez prévu des chantiers en haute saison. Nous avons détaillé les mécanismes de la prévoyance qui protège votre revenu dans un guide dédié aux artisans.
Un contrat de prévoyance individuelle loi Madelin permet de compléter vos indemnités journalières, de couvrir l’invalidité (totale ou partielle) et le décès, avec cotisations déductibles du bénéfice imposable dans la limite du plafond légal (10 % du PASS + 25 % du bénéfice imposable, selon l’article 154 bis du Code général des impôts). Comptez 35 à 110 € par mois pour un peintre de 30 à 50 ans avec un capital décès à 100 000 €.
Côté santé, la mutuelle individuelle du dirigeant coûte 40 à 140 € par mois selon les garanties. Si vous employez des salariés, la mutuelle collective est obligatoire depuis l’ANI du 11 janvier 2013 et représente un poste budgétaire de 45 à 60 € par salarié et par mois, pris en charge à 50 % minimum par l’entreprise, en application de l’article L911-7 du Code de la sécurité sociale.
Combien coûte une assurance professionnelle pour un peintre en bâtiment ?
Les cotisations dépendent principalement du chiffre d’affaires déclaré, du type d’activité (peinture intérieure seule, ravalement, ITE), de la zone géographique et de l’ancienneté de l’entreprise. Voici les fourchettes moyennes constatées en 2026 auprès des principaux assureurs du bâtiment (SMABTP, MMA, AXA, April, Groupama, Orus).
| Chiffre d’affaires annuel | Décennale | RC Pro | Multirisque atelier | Total moyen |
|---|---|---|---|---|
| Auto-entrepreneur (moins de 50 000 €) | 700 à 1 200 € | 220 à 350 € | 450 à 650 € | 1 370 à 2 200 € |
| Artisan installé (50 000 à 150 000 €) | 1 200 à 1 800 € | 350 à 500 € | 650 à 950 € | 2 200 à 3 250 € |
| PME (150 000 à 400 000 €) | 1 800 à 2 400 € | 500 à 650 € | 950 à 1 200 € | 3 250 à 4 250 € |
| PME structurée (plus de 400 000 €) | 2 400 € et plus | 650 € et plus | 1 200 à 1 300 € | Sur devis (4 250 à 5 800 €) |
Ces montants varient selon plusieurs facteurs : la présence ou non de sinistres antérieurs sur les cinq dernières années, le pourcentage de sous-traitance confiée à d’autres artisans, la part d’activité consacrée à l’ITE ou aux peintures techniques, et la zone d’exercice. Un peintre travaillant essentiellement en Île-de-France paiera généralement 15 à 20 % de plus qu’un confrère en région Grand Est ou Bourgogne-Franche-Comté. On observe des écarts régionaux comparables sur les tarifs de l’assurance professionnelle électricien ou de l’assurance paysagiste.
À noter : les certifications professionnelles (Qualibat, RGE, label Reconnu Garant de l’Environnement) peuvent faire baisser votre prime de 5 à 15 % chez certains assureurs spécialisés, car elles attestent d’un savoir-faire reconnu réduisant la sinistralité statistique.
Cas concret : un sinistre décennal sur chantier d’ITE
M. Delmas, artisan peintre installé depuis quatre ans dans le Rhône, a réalisé en 2023 un chantier d’isolation thermique par l’extérieur sur une maison individuelle. L’enduit de finition projeté sur l’isolant polystyrène a été appliqué sans respecter le temps de séchage préconisé par le fabricant, en raison d’un planning serré imposé par le maître d’ouvrage. Dix-huit mois après la réception, des infiltrations d’eau apparaissent dans les combles et au premier étage, avec décollement d’une partie de l’enduit sur deux pans de façade.
L’expert d’assurance mandaté par la compagnie confirme un vice d’exécution affectant l’étanchéité de l’ouvrage, relevant pleinement de l’article 1792 du Code civil. Le sinistre est déclaré à l’assureur décennal dans un délai de 7 jours. L’indemnisation totale s’élève à 34 800 €, décomposée en 24 500 € pour la dépose de l’enduit défaillant, la reprise du support et la nouvelle application, 4 200 € pour les travaux de reprise à l’intérieur (plâtres détrempés, peintures abîmées, parquet gondolé), 3 100 € pour les honoraires d’expertise et 3 000 € pour l’hébergement temporaire du client. La franchise contractuelle de 1 200 € reste à la charge de M. Delmas.
Sans décennale, cette indemnisation de 34 800 € aurait pesé directement sur les fonds propres de l’entreprise, avec un fort risque de dépôt de bilan. La cotisation annuelle de 1 650 € a évité une catastrophe financière et un contentieux judiciaire potentiellement très long.
Trois erreurs fréquentes des peintres en matière d’assurance
La première erreur consiste à souscrire une décennale « peinture décorative » puis à accepter des chantiers d’ITE, de ravalement ou de peinture anticorrosion sans avertir l’assureur. En cas de sinistre, l’assureur applique la nullité de garantie pour activité non déclarée (article L113-9 du Code des assurances), laissant l’artisan assumer seul l’indemnisation. Nous vous conseillons de déclarer d’emblée toutes les activités que vous pratiquez ou envisagez de pratiquer dans les trois années à venir.
La deuxième erreur porte sur la sous-déclaration du chiffre d’affaires. En cas de sinistre, l’assureur applique la règle proportionnelle de prime et réduit l’indemnité au prorata : une sous-évaluation de 30 % du CA entraîne une indemnisation amputée de 30 %. Pour un sinistre à 30 000 €, cela représente une perte sèche de 9 000 €, bien supérieure à l’économie de prime visée.
La troisième erreur consiste à négliger la mise à jour du contrat en cas de changement de statut ou de dimensionnement. Le passage d’auto-entrepreneur à EURL, l’embauche d’un premier salarié, l’ouverture d’un dépôt de stockage ou l’acquisition d’un nouveau véhicule imposent une notification écrite à l’assureur dans un délai de 15 jours, conformément à l’article L113-2 du Code des assurances. L’absence de déclaration peut entraîner la résiliation du contrat ou une réduction d’indemnité en cas de sinistre.
Comment bien choisir son assureur ?
Nous vous recommandons de comparer au minimum trois devis émanant d’assureurs spécialisés dans le bâtiment (SMABTP, MMA, AXA, April, Groupama, Orus, MAAF). Les points à examiner en priorité : le montant des franchises par sinistre, les plafonds d’indemnisation, les exclusions spécifiques à la peinture (travaux sur monuments historiques, peintures à base de solvants spéciaux, interventions en milieu industriel), les modalités de gestion des sinistres et le délai d’émission de l’attestation.
Un courtier spécialisé BTP peut négocier des conditions plus avantageuses, notamment pour les entreprises réalisant plus de 300 000 € de chiffre d’affaires ou intervenant sur des chantiers publics. Les marchés publics exigent généralement une attestation avec des plafonds supérieurs aux minima légaux (souvent 1,5 à 3 millions d’euros par sinistre pour la décennale) : il convient de vérifier vos futurs cahiers des charges avant de figer votre contrat. Les comparatifs sectoriels menés sur l’assurance professionnelle architecte montrent d’ailleurs que l’écart tarifaire entre deux assureurs peut atteindre 30 à 40 % à garanties équivalentes.
Questions fréquentes sur l’assurance professionnelle du peintre en bâtiment
Un peintre auto-entrepreneur doit-il obligatoirement souscrire une décennale ?
Non, pas systématiquement. L’obligation décennale ne concerne que les travaux affectant la solidité ou l’étanchéité de l’ouvrage. Un auto-entrepreneur qui se limite strictement à la peinture décorative intérieure n’y est pas soumis. En revanche, dès qu’il réalise de l’ITE, du ravalement ou des peintures techniques, la décennale devient obligatoire au titre de l’article 1792 du Code civil, quel que soit le statut juridique.
La peinture décorative intérieure est-elle couverte par la décennale ?
Non. La peinture décorative intérieure (murs, plafonds, boiseries, papier peint) relève de la responsabilité contractuelle de droit commun, limitée à la garantie de parfait achèvement (1 an) et à la garantie biennale (2 ans) sur les éléments d’équipement dissociables. La RC Pro reste indispensable pour couvrir les dommages causés aux biens du client ou aux tiers.
Faut-il déclarer son activité d’ITE séparément à l’assureur ?
Oui, impérativement. L’isolation thermique par l’extérieur est une activité technique spécifique qui doit être mentionnée nommément dans les conditions particulières du contrat décennal. Un contrat « peinture intérieure » ne couvre jamais un sinistre lié à l’ITE. La règle vaut également pour le ravalement, les peintures anticorrosion et les peintures intumescentes.
Mon véhicule utilitaire est-il couvert par ma RC pro ?
Non. La RC Pro ne couvre jamais la circulation d’un véhicule terrestre à moteur, qui relève obligatoirement d’un contrat auto distinct en application de la loi Badinter du 5 juillet 1985. Vous devez souscrire une assurance auto professionnelle incluant le transport de matériel et, idéalement, une garantie du contenu couvrant vos outils en cas de vol ou d’accident.
Que couvre la garantie « dommages aux biens confiés » ?
Cette garantie, souvent proposée en option de la RC Pro, couvre les biens appartenant au client que vous êtes amené à déplacer, protéger ou manipuler pendant vos interventions : meubles anciens, objets d’art, électroménager, parquet. Sans elle, les dommages causés à ces biens pendant vos travaux peuvent rester à votre charge. Nous recommandons systématiquement cette extension aux peintres intervenant chez des particuliers.
Combien de temps conserver ses attestations décennales après la cessation d’activité ?
Dix ans minimum après la fin du dernier chantier réalisé. La responsabilité décennale s’étend sur une décennie à compter de la réception des travaux, même si l’entreprise a cessé toute activité. L’assureur reste tenu de couvrir les sinistres déclarés pendant cette période, sous réserve que la prime ait été acquittée pendant toute la durée du chantier. Conservez tous vos certificats d’assurance, devis signés et procès-verbaux de réception.

Depuis plusieurs années, j’accompagne PME, freelances et grands groupes dans leur quête de la meilleure protection pour leur activité. Que vous soyez entrepreneur en herbe, un professionnel aguerri ou simplement curieux, mon objectif est de vous fournir les clés pour prendre les meilleures décisions pour votre entreprise. Rejoignez-moi dans cette aventure pour protéger au mieux votre passion professionnelle !