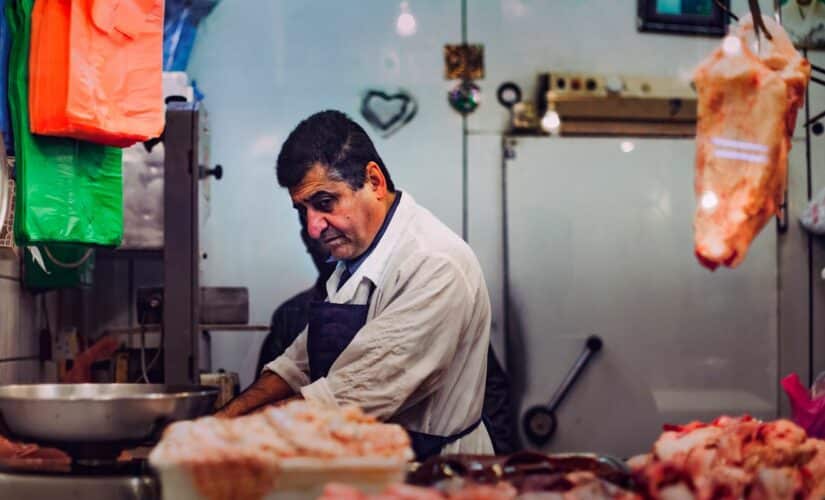
À retenir : l’activité de boucher-charcutier n’est pas soumise à une obligation légale générale de responsabilité civile professionnelle. Toutefois, les risques encourus (intoxication alimentaire, rupture de la chaîne du froid, incendie, panne de froid, blessures) rendent la souscription d’une multirisque professionnelle et d’une RC Pro indispensable. Les artisans inscrits au Répertoire des métiers doivent par ailleurs justifier d’une couverture suffisante au regard de la loi n°96-603 du 5 juillet 1996. Comptez entre 900 € et 2 800 € par an pour une couverture complète (RC Pro + multirisque + perte d’exploitation) selon le chiffre d’affaires et la configuration du point de vente.
La boucherie-charcuterie figure parmi les métiers de bouche les plus exposés aux risques sanitaires et matériels. Entre le maniement quotidien d’outils tranchants, la gestion rigoureuse de la chaîne du froid, la préparation de produits transformés et l’accueil du public, chaque journée expose l’artisan à une diversité de sinistres rarement couverts par une seule garantie. Nous observons dans les dossiers récents une inflation des indemnisations liées aux intoxications alimentaires et aux pertes de denrées consécutives à des pannes électriques, désormais aggravées par la volatilité du prix de la viande.
Nous vous proposons ci-dessous un tour d’horizon complet des assurances adaptées à la profession, des obligations légales applicables, des cotisations constatées sur le marché français et d’un cas concret de sinistre indemnisé. L’objectif : vous permettre de bâtir un contrat réellement protecteur, que vous exerciez en boutique traditionnelle, en atelier de découpe, en marché forain ou en point chaud intégré à un rayon traiteur.
Les risques spécifiques du métier de boucher
Avant d’arbitrer entre les garanties, il convient d’identifier les familles de risques auxquelles s’expose un boucher-charcutier. Elles conditionnent directement les plafonds et les franchises à négocier avec l’assureur.
Les risques sanitaires et l’intoxication alimentaire
Les toxi-infections alimentaires collectives (TIAC) représentent le premier motif de mise en cause des bouchers. Salmonelles sur une viande hachée insuffisamment conservée, Escherichia coli O157:H7 sur une préparation à base de viande crue, Listeria monocytogenes sur un pâté ou une rillette artisanale : chacun de ces germes peut déclencher une procédure civile voire pénale. La Direction départementale de la protection des populations (DDPP) centralise ces incidents et peut prononcer une fermeture administrative sous 48 heures. Les complications médicales (syndrome hémolytique et urémique chez l’enfant, méningite listérienne chez la femme enceinte) alourdissent considérablement le montant des indemnisations réclamées.
Les risques matériels et corporels de l’atelier
Le laboratoire de boucherie concentre un éventail d’outils particulièrement dangereux : scie à ruban, hachoir à viande, trancheuse électrique, couteaux de découpe, poussoir à saucisses, cutter. La statistique professionnelle de la branche fait état d’un accident du travail pour trois salariés et par an en moyenne, avec un taux de gravité très supérieur à la moyenne du commerce. Les coupures profondes aux mains et aux avant-bras représentent 70 % des sinistres corporels déclarés, suivies par les brûlures (four, friteuse de rayon traiteur) et les troubles musculo-squelettiques (TMS) liés à la manutention de carcasses.
Les risques d’exploitation et la perte de denrées
La boucherie fonctionne en flux tendu avec un stock de valeur concentré dans les chambres froides positives (2 à 4 °C) et négatives (-18 °C). Une panne électrique prolongée, un défaut de compresseur ou un arrêt du groupe frigorifique durant un week-end suffit à provoquer la perte de l’ensemble des denrées. Nous constatons des pertes moyennes comprises entre 8 000 € et 25 000 € pour une boucherie artisanale et jusqu’à 60 000 € pour un atelier de découpe approvisionnant plusieurs points de vente. L’incendie, le dégât des eaux et le cambriolage ciblant les carcasses de bœuf complètent cette famille de risques.
Les risques liés à l’accueil du public
En tant qu’établissement recevant du public (ERP de 5e catégorie), la boucherie engage sa responsabilité pour chaque incident survenu dans la zone de vente : glissade sur un sol humide, chute d’un présentoir, blessure d’un enfant au contact d’une vitrine réfrigérée, agression d’un salarié par un client. La jurisprudence applique dans ces hypothèses une présomption de responsabilité du commerçant au titre de l’article 1242 du Code civil.
La RC pro boucher : une protection fortement recommandée
Contrairement aux professions réglementées (médecin, avocat, expert-comptable), le métier de boucher n’est pas soumis à une obligation légale générale de souscrire une responsabilité civile professionnelle. En revanche, la loi n°96-603 du 5 juillet 1996 relative à l’artisanat impose aux professionnels inscrits au Répertoire des métiers de justifier d’une couverture adaptée aux risques qu’ils génèrent. La RC Pro indemnise les tiers (clients, fournisseurs, visiteurs) pour les dommages corporels, matériels et immatériels causés par l’exploitation ou les produits vendus.
Les garanties à exiger dans un contrat RC pro boucher
Nous vous conseillons d’examiner avec attention les points suivants avant signature :
- La garantie « produits livrés » : indispensable pour couvrir les intoxications alimentaires survenues après la vente, y compris en cas de rappel sanitaire ordonné par la DGCCRF.
- Le plafond d’indemnisation : viser un minimum de 1 500 000 € par sinistre pour les dommages corporels et 300 000 € pour les dommages matériels.
- La couverture de la faute inexcusable : pour prendre en charge les actions récursoires de la Sécurité sociale en cas d’accident du travail reconnu comme fautif.
- La défense pénale et recours : essentielle en cas de poursuites engagées par le parquet suite à une TIAC.
- La couverture mondiale pour les livraisons : pertinente si vous expédiez vers l’étranger (frontaliers, plateformes).
Point d’attention : vérifiez la clause relative aux produits transformés sur place. Certains contrats standard excluent les préparations à base de viande crue (tartare, carpaccio, saucisses fraîches) qui concentrent pourtant la majorité des TIAC bactériennes. Une extension spécifique « préparations charcutières artisanales » doit figurer aux conditions particulières.
Les assurances recommandées en complément
La RC Pro ne couvre que les dommages causés aux tiers. Pour protéger votre outil de travail, votre revenu et vos salariés, un socle complémentaire s’impose.
La multirisque professionnelle
Elle constitue la pierre angulaire de la protection du commerce. Elle couvre les locaux, le matériel de production, les stocks et les aménagements. Les garanties incontournables sont l’incendie, les dégâts des eaux, le vol et le vandalisme, le bris de glace (vitrine, étals réfrigérés), le bris de matériel sur les équipements électriques et frigorifiques, et la perte de denrées consécutive à une panne de froid. Il convient de déclarer précisément la valeur à neuf de chaque chambre froide, trancheuse et poussoir : une sous-déclaration déclenche la règle proportionnelle de l’article L.121-5 du Code des assurances et réduit l’indemnisation.
La perte d’exploitation
Souvent négligée par les artisans, cette garantie compense la baisse de chiffre d’affaires consécutive à un sinistre couvert. Nous observons que 68 % des boucheries victimes d’un incendie majeur sans perte d’exploitation ferment définitivement dans les 18 mois. La période d’indemnisation à retenir est généralement de 12 à 24 mois, pour permettre une remise en état complète du laboratoire et la reconstitution de la clientèle.
La protection juridique professionnelle
Elle finance les frais d’avocat, d’expertise et de procédure dans les litiges commerciaux (fournisseurs de viande, bailleur, URSSAF, DDPP, Inspection du travail, prud’hommes). Compte tenu de la densité des contrôles sanitaires et sociaux qui pèsent sur la profession, nous considérons cette couverture comme un filet indispensable.
La prévoyance et la mutuelle TNS du boucher artisan
Le boucher exerçant en nom propre, en EIRL ou en EURL relève du régime des Travailleurs Non Salariés (TNS). Les indemnités journalières versées par la Sécurité sociale des indépendants sont plafonnées à environ 65 € par jour en 2026, montant notoirement insuffisant pour couvrir les charges fixes de l’atelier. Un contrat de prévoyance Madelin (article 154 bis du Code général des impôts) permet d’ajouter des indemnités journalières complémentaires, une rente invalidité et un capital décès, avec déduction fiscale des cotisations dans les plafonds légaux. La mutuelle santé Madelin complète utilement le dispositif.
Pour les salariés, la mutuelle d’entreprise est obligatoire depuis l’Accord national interprofessionnel (ANI) du 11 janvier 2013. La convention collective nationale de la boucherie, boucherie-charcuterie, boucherie hippophagique, triperie, commerces de volailles et gibiers (IDCC 0992) fixe par ailleurs un socle de prévoyance collective à respecter.
Cotisations indicatives : combien coûte une assurance pro boucher ?
Les cotisations varient fortement selon le chiffre d’affaires, la surface du local, le volume de stock en chambre froide, la présence d’un rayon traiteur, le nombre de salariés et l’historique de sinistralité. Le tableau ci-dessous présente les fourchettes constatées en 2026 sur le marché français pour des contrats souscrits auprès des assureurs spécialisés métiers de bouche (MAPA, MMA, AXA, MAAF, Groupama).
| Profil | CA annuel | RC Pro seule | Pack complet (RC Pro + MRP + perte d’exploitation) |
|---|---|---|---|
| Boucher ambulant (marché forain) | < 150 000 € | 220 € à 380 € | 750 € à 1 200 € |
| Boucher artisan sans salarié | 150 000 € à 300 000 € | 320 € à 520 € | 1 100 € à 1 700 € |
| Boucherie-charcuterie avec 1 à 3 salariés | 300 000 € à 600 000 € | 450 € à 780 € | 1 500 € à 2 400 € |
| Boucherie avec rayon traiteur (4 à 6 salariés) | 600 000 € à 1 200 000 € | 720 € à 1 300 € | 2 400 € à 3 800 € |
| Atelier de découpe et boutique | 1 200 000 € à 2 500 000 € | 1 400 € à 2 600 € | 4 500 € à 7 500 € |
| Chaîne de boucheries (3 points de vente et plus) | > 2 500 000 € | Sur devis | À partir de 9 500 € |
À ces montants s’ajoutent, pour les artisans TNS, 90 € à 240 € par mois pour un contrat de prévoyance Madelin couvrant indemnités journalières, invalidité et décès, et 70 € à 180 € par mois pour une mutuelle santé TNS adaptée à la famille du dirigeant.
Cas concret : une panne de froid et une TIAC indemnisées
Boucherie-charcuterie artisanale située à Rouen, 480 000 € de chiffre d’affaires annuel, 3 salariés, local de 95 m² dont 18 m² de laboratoire. Lors du long week-end de la Toussaint 2025, le compresseur de la chambre froide positive tombe en panne durant la nuit du samedi au dimanche. Le dispositif d’alerte à distance se révèle défaillant et la panne n’est détectée que le mardi matin à l’ouverture. L’intégralité du stock de viande fraîche, de volailles et de préparations charcutières est irrécupérable : 19 600 € de denrées détruites et 4 jours de fermeture le temps de remettre le matériel en état et de reconstituer les stocks.
En parallèle, trois clients ayant acheté un pâté de tête artisanal la veille de la panne déclarent une gastro-entérite salmonellique. La DDPP diligente une enquête, confirme la contamination d’un lot et déclenche un rappel. Trois procédures amiables aboutissent à une indemnisation globale de 7 400 € (frais médicaux, arrêts de travail, préjudice moral).
Le contrat multirisque professionnel pris en charge au titre de la perte de marchandises après franchise de 500 € : 19 100 €. La perte d’exploitation calculée sur la marge brute moyenne quotidienne (820 € jour) sur quatre jours couvre 3 280 €. La RC Pro, via la garantie produits livrés, règle les trois sinistres clients après franchise de 300 € par dossier : 6 500 €. Indemnisation totale : 28 880 € pour un coût annuel de contrat de 2 150 € TTC. Sans assurance, la trésorerie de l’entreprise aurait été fragilisée au point de rendre probable un dépôt de bilan dans les six mois.
Les erreurs à éviter lors du choix de son contrat
Nous relevons régulièrement dans les contrats des artisans bouchers des défauts qui réduisent considérablement la portée de la couverture. Les plus fréquents sont les suivants :
- Confondre RC Pro et multirisque : la RC Pro ne couvre pas les locaux, le matériel ni les stocks. Les deux contrats sont complémentaires et doivent être souscrits conjointement.
- Sous-déclarer son chiffre d’affaires : les cotisations se calculent sur le CA déclaré. En cas de sinistre, un écart supérieur à 10 % déclenche la règle proportionnelle et minore d’autant l’indemnisation.
- Négliger le plafond perte de marchandises : certains contrats plafonnent à 5 000 € ou 10 000 € la perte de denrées en chambre froide, montant insuffisant pour une boucherie moyenne. Viser 25 000 € à 40 000 €.
- Omettre la perte d’exploitation : indispensable pour couvrir les charges fixes (loyer, salaires, cotisations) durant la période de reconstruction.
- Oublier l’extension préparations artisanales : sans cette clause, la RC Pro peut refuser sa garantie pour les sinistres liés aux tartares, carpaccios et saucisses fraîches.
- Ne pas déclarer les évolutions d’activité : ouverture d’un rayon traiteur, livraison aux restaurants, vente sur internet. Toute évolution non déclarée est opposable à l’assuré en cas de sinistre (article L.113-9 du Code des assurances).
- Souscrire sans protection juridique : les contentieux prud’homaux et les contrôles URSSAF représentent plus de la moitié des procédures initiées contre une boucherie.
Attention : en cas de sinistre majeur dans votre boucherie, prévenir l’assureur sous 5 jours ouvrés (2 jours pour un vol) par lettre recommandée avec accusé de réception. Un dépassement de ce délai, prévu par l’article L.113-2 du Code des assurances, peut entraîner une déchéance de garantie si l’assureur démontre un préjudice.
Boucher salarié ou artisan indépendant : des couvertures différentes
Le statut juridique conditionne la nature des couvertures nécessaires. Le boucher salarié d’une grande surface, d’une centrale d’achat ou d’une boucherie employeur bénéficie de la responsabilité civile de son employeur pour tous les actes accomplis dans le cadre de ses fonctions. Il convient toutefois de souscrire une protection juridique individuelle et une prévoyance personnelle complémentaire aux garanties conventionnelles (IDCC 0992), notoirement limitées.
L’artisan boucher exerçant en entreprise individuelle, EIRL ou EURL cumule les deux fronts : la protection de son activité (RC Pro, multirisque, perte d’exploitation) et la protection de sa personne (prévoyance Madelin, mutuelle TNS, retraite supplémentaire). Dans une SARL ou SAS exploitée avec plusieurs associés, la société souscrit les garanties professionnelles, mais le dirigeant doit souscrire à titre personnel sa prévoyance et sa mutuelle.
Fiscalité : les cotisations d’assurance pro sont-elles déductibles ?
Les primes d’assurance professionnelle sont intégralement déductibles du résultat imposable de l’entreprise au titre de l’article 39-1 du Code général des impôts. Ceci concerne la RC Pro, la multirisque professionnelle, la perte d’exploitation et la protection juridique. Les cotisations de prévoyance et de mutuelle Madelin (contrat TNS) bénéficient d’un régime spécifique de déduction encadré par l’article 154 bis du CGI, dans la limite d’un plafond annuel égal à 3,75 % du bénéfice imposable augmenté de 7 % du PASS, le tout plafonné à 3 % de 8 PASS. En 2026, ce plafond s’établit autour de 85 780 € pour la retraite et 3,75 % du bénéfice + 7 % du PASS pour la prévoyance.
Pour un boucher dégageant un bénéfice de 55 000 €, cela représente une capacité de déduction d’environ 5 300 € par an sur la prévoyance seule, soit une économie fiscale substantielle à ne pas négliger lors de l’arbitrage entre contrat individuel non-Madelin et contrat Madelin.
FAQ : vos questions sur l’assurance professionnelle du boucher
La RC pro est-elle légalement obligatoire pour un boucher ?
Non, aucun texte n’impose spécifiquement la souscription d’une RC Pro aux bouchers-charcutiers. La loi n°96-603 du 5 juillet 1996 relative à l’artisanat exige néanmoins des artisans inscrits au Répertoire des métiers une couverture adaptée aux risques générés. Compte tenu de la jurisprudence constante en matière d’intoxication alimentaire et des montants d’indemnisation, souscrire une RC Pro est une nécessité pratique et non une option.
Que couvre exactement la garantie intoxication alimentaire ?
Elle indemnise les tiers (clients, convives) victimes d’une TIAC provoquée par un produit vendu par la boucherie. La prise en charge inclut les frais médicaux, les arrêts de travail, les préjudices moraux et éventuellement les frais funéraires. La garantie se déclenche sur la base d’une analyse de laboratoire confirmant le lien entre le produit incriminé et l’affection déclarée. Elle couvre également les frais de retrait et de rappel des produits suspectés.
Comment est indemnisée une panne de chambre froide ?
La garantie « perte de marchandises en chambre froide » du contrat multirisque professionnel indemnise la valeur de remplacement des denrées perdues, après application de la franchise et dans la limite du plafond contractuel. Deux conditions sont généralement imposées : la cause de la panne doit être garantie (court-circuit, bris de machine, défaillance du compresseur) et un délai minimal d’arrêt du froid doit être observé (souvent 4 à 6 heures consécutives). Une facture d’achat des denrées peut être exigée en cas de contrôle.
Un boucher ambulant doit-il assurer son véhicule différemment ?
Oui. Le camion-boutique ou le véhicule frigorifique utilisé en marché forain doit faire l’objet d’une assurance auto professionnelle incluant au minimum la responsabilité civile circulation, le bris de machine du groupe frigorifique et la perte de marchandises transportées. Le contrat auto particulier exclut systématiquement l’usage professionnel et serait sans effet en cas de sinistre.
Que faire si un client glisse dans la boucherie et se blesse ?
Deux garanties interviennent. La responsabilité civile exploitation, incluse dans la multirisque professionnelle, couvre l’indemnisation du client victime au titre de l’article 1242 du Code civil. Il convient d’établir immédiatement un constat écrit, de recueillir les coordonnées des témoins et de prévenir l’assureur sous cinq jours ouvrés. La protection juridique prend en charge la défense de la boucherie en cas d’action contentieuse.
La prévoyance madelin est-elle vraiment indispensable pour un artisan boucher ?
Nous considérons cette couverture comme prioritaire. Les indemnités journalières de la Sécurité sociale des indépendants plafonnent autour de 65 € par jour, soit un revenu de remplacement insuffisant pour couvrir les charges fixes d’une boucherie (loyer, salaires, cotisations URSSAF, remboursement du matériel frigorifique). Un arrêt de travail de six mois sans prévoyance complémentaire fragilise durablement la trésorerie de l’entreprise.
Que risque un boucher qui exerce sans assurance ?
Sur le plan civil, il engage son patrimoine personnel (pour une entreprise individuelle) ou le patrimoine de la société pour couvrir les dommages causés aux tiers, sans plafond. Sur le plan pénal, l’absence de garanties conventionnelles obligatoires (mutuelle salariés, prévoyance collective IDCC 0992) l’expose à des redressements URSSAF et à la mise en cause de sa responsabilité devant les prud’hommes. En cas de TIAC avérée, le défaut de garantie peut aboutir à la liquidation judiciaire de l’activité et à la poursuite personnelle du dirigeant pour mise en danger d’autrui au titre de l’article 223-1 du Code pénal.

Depuis plusieurs années, j’accompagne PME, freelances et grands groupes dans leur quête de la meilleure protection pour leur activité. Que vous soyez entrepreneur en herbe, un professionnel aguerri ou simplement curieux, mon objectif est de vous fournir les clés pour prendre les meilleures décisions pour votre entreprise. Rejoignez-moi dans cette aventure pour protéger au mieux votre passion professionnelle !